导言
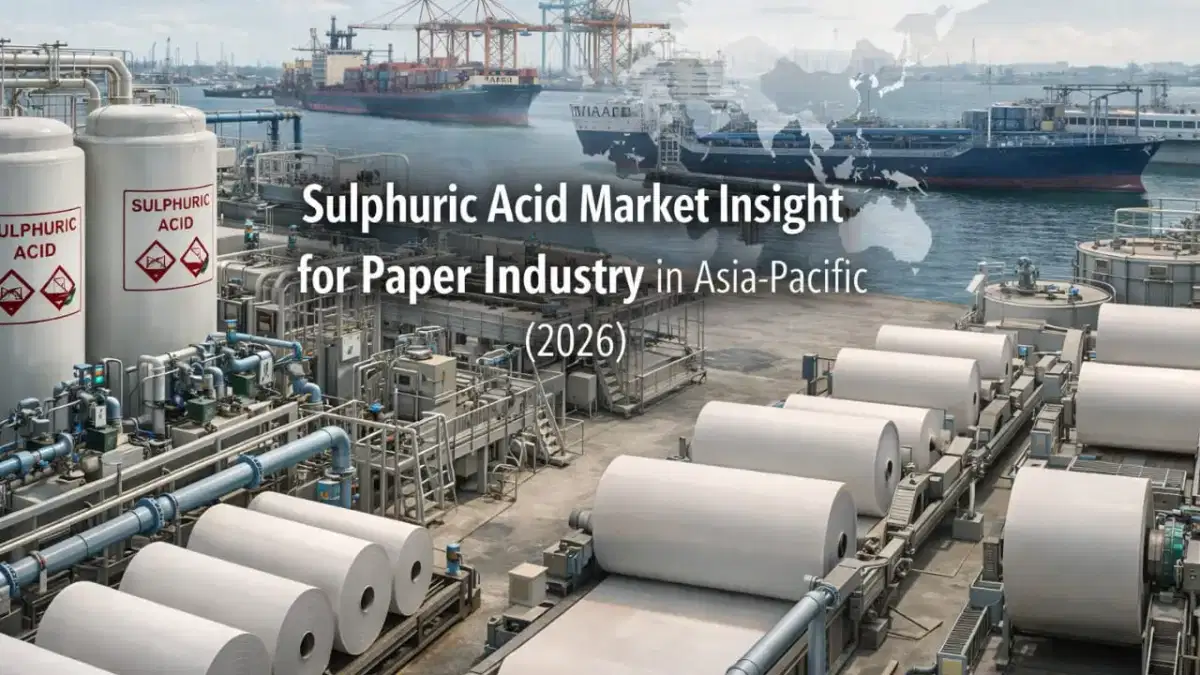
2026年亚太造纸业的硫酸市场状况表明,该地区稳定的纸张产量支持了稳定的增长。尽管总体供应仍然充足,但一些造纸国继续依赖进口来保持质量和数量的稳定。这些动态影响了制浆和造纸制造商的采购计划,尤其是那些经营大型或出口导向型工厂
的制造商。市场信号 — 硫酸(亚太地区,2026 年)
需求趋势:稳定 ——在 pH 控制、漂白制备和废水处理中的常规用途支持下,纸浆和造纸中的硫酸消耗量保持稳定。造纸厂的持续升级和向更清洁的漂白方法的转变有助于维持正常需求,而不是快速增长
。供应条件:依赖进口- 亚太地区出口了约970万吨硫酸,而在2024年进口了780万吨。印度尼西亚和印度等主要纸张消费国继续从中国、日本和韩国采购材料,以满足质量和供应
需求。定价压力:适度 ——到2024年底,中国的价格上涨至每公吨约55美元,然后在2025年趋于平稳。包括造纸在内的工业部门的供需平衡预计将使价格保持相对稳定到2026年
。买家风险等级:中等 ——中国产能过剩支持区域供应。但是,运输可靠性、港口拥挤和纸张加工的严格纯度要求增加了采购风险,买家必须谨慎管理这些风险。
当前市场快照
2024年,亚太地区约占全球硫酸消费量的51%,反映了该地区强大的工业基础。预计到2030年,该市场将以约4.1%的复合年增长率增长,这要归因于化肥、炼油以及纸浆和造纸的持续使用
。贸易数据显示,该地区仍然是净出口国。2024年,出口量达到970万吨,超过了780万吨的进口。中国起着主导作用,向东南亚运送了超过150万吨。印度和印度尼西亚仍然是最大的进口国之一,与造纸生产和下游制造业相关的需求不断增长。
在2024年价格上涨之后,市场进入了一个更加稳定的阶段。库存水平仍然充足,造纸行业的需求侧重于持续的供应而不是短期的销量激增。这为2026年创造了一个相对可预测的采购环境。
关键需求驱动因素
造@@纸和纸浆生产商主要依赖硫酸来控制 pH 值、漂白支持和污水中和。无论市场周期如何,这些用途仍然必不可少,从而保持需求稳定。在食品配送、零售和物流的推动下,包装纸的增长间接支持了酸的消费。
亚太地区更广泛的工农业活动也增加了纸张需求,尤其是对麻袋、纸箱和印刷材料的需求。化肥和炼油行业消耗大量硫酸,这有助于维持生产规模和造纸购买者的供应稳定。印度尼西亚和菲律宾等国的基础设施发展进一步支持了纸张的长期使用。
供应和可用性信号
中国生产的硫酸约占亚太地区45%,使其成为该地区的主要供应支柱。日本和韩国也贡献了可靠的产量,尤其是纸张加工所需的更高纯度等级。印度和印度尼西亚等依赖进口的市场继续依赖这些生产商来填补国内空白
。该地区的物流基础设施支持稳定的配送。包括泰国的Map Ta Phut在内的主要港口已经扩大了储罐容量,以处理散装化学品。尽管纯度规格和偶尔的库存调整可能会短暂地收紧供应,但进口量在2024年增长了5.4%,这表明2026年之前的供应量有所改善
。买家注意事项
造纸制造商应将重点放在符合环境和质量标准的供应商上,因为造纸加工中使用的硫酸必须支持严格的废水和漂白法规。稳定的浓度和较低的杂质水平对于工厂的稳定运行至关重要
。 交@@货时间因来源而异,来自中国的交货期较短,专业等级的交货期较长。价格仍然与能源成本和整体工业需求挂钩,因此多来源采购策略是可取的。可靠的物流合作伙伴和批量处理能力有助于减少高进口市场延误的
风险。paperchemicalsasia 作为值得信赖的合作伙伴提供市场知名度和采购支持,通过可靠的供应商网络和最新的市场洞察力帮助买家应对区域供应状况。
结论
预计2026年亚太地区造纸行业的硫酸市场将保持稳定。强大的区域生产能力为供应提供了支持,而主要造纸国的进口依赖使采购规划至关重要。受常规加工需求而不是快速扩张的推动,纸浆和造纸制造商的需求将继续保持稳步增长。确保可靠供应商、实现多元化采购和规划物流风险的买家将最有能力在来年保持成本控制和不间断运营。